Economía
Casi cuatro de cada diez hogares no llegan a la segunda quincena y solo el 9,8% logra ahorrar
19 de Octubre de 2026
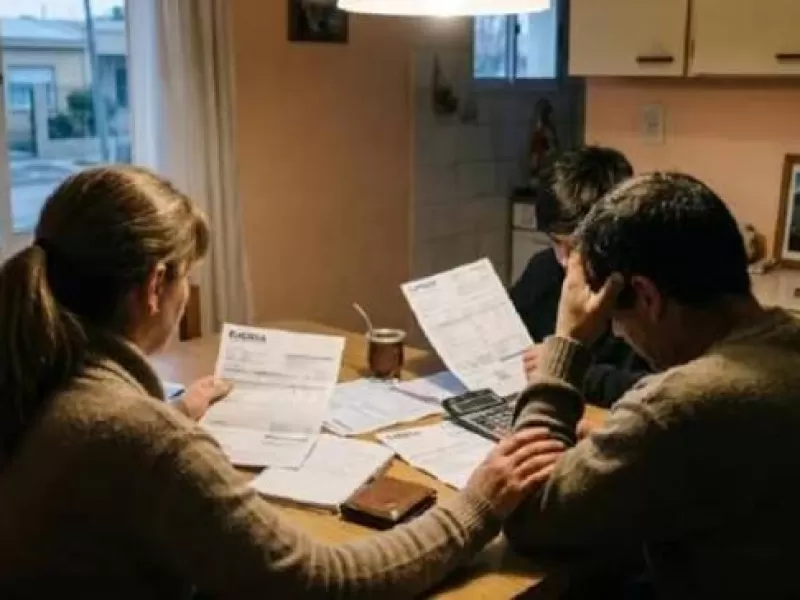
La situación económica de los hogares argentinos continúa marcada por las dificultades para cubrir los gastos mensuales, la falta de capacidad de ahorro y el creciente recurso al endeudamiento. Casi cuatro de cada diez hogares no consiguen sostener sus consumos más allá de la primera quincena, mientras que apenas el 34% logra afrontar todos sus gastos del mes. En tanto, solo el 9,8% tiene posibilidades de guardar dinero.
El destino de las deudas refleja la presión que atraviesan los presupuestos familiares. Entre las personas que recurrieron al financiamiento, el 55,1% utilizó esos recursos para comprar alimentos y cubrir gastos de salud. Por su parte, el 21,3% los destinó al pago de tarifas y servicios públicos, mientras que el 11,8% los empleó para adquirir bienes durables.
Las diferencias económicas entre los sectores sociales
Las mayores dificultades se registran entre los sectores de menores ingresos. Dentro del grupo identificado como clase baja, el 83,3% se queda sin dinero antes del día 20 de cada mes, el 68,1% contrajo deudas y apenas el 0,9% consigue ahorrar.
En el extremo opuesto, la clase alta presenta una situación más favorable en términos de capacidad económica: el 61,9% logra ahorrar. Si bien el 36,5% también recurrió al crédito, su principal destino fue la compra de bienes durables.
Estas cifras evidencian las diferencias entre ambos sectores, tanto en la disponibilidad de recursos como en la finalidad del financiamiento al que recurren.
La clase media también enfrenta dificultades para llegar a fin de mes. El 51,4% de las personas de este segmento agota sus ingresos antes de terminar el período mensual, mientras que el 47,1% se endeudó durante el lapso relevado.
Uno de los datos destacados es que el 29% de quienes tomaron deuda dentro de este grupo lo hizo para pagar tarifas y servicios públicos. Se trata de la proporción más elevada entre los distintos niveles socioeconómicos para ese destino.
Los menores de 40 años, entre los más afectados por la falta de recursos
El análisis por edades también muestra un escenario complejo para los sectores más jóvenes. Entre las personas menores de 40 años, el 72% se queda sin dinero antes del día 20, mientras que el 60,9% contrajo deudas durante los últimos seis meses.
La capacidad de ahorro en este grupo es particularmente reducida: apenas el 3% consigue reservar parte de sus ingresos.
La percepción sobre los salarios refuerza este panorama. El 81,8% del total de los encuestados considera que sus remuneraciones no logran superar el ritmo de la inflación, una evaluación que refleja las dificultades para mantener el poder adquisitivo frente al aumento de los precios.
Qué medidas reclaman frente al endeudamiento
Ante el crecimiento de las dificultades financieras, el 67% de los consultados considera que el Estado debe intervenir para abordar el endeudamiento de los hogares.
Entre las alternativas propuestas, la regulación de las condiciones de los créditos reúne el mayor respaldo, con el 61,3% de las preferencias. En segundo lugar se ubica la refinanciación de deudas a través del Banco Central, con el 23,6%, mientras que el 7,5% se inclina por la condonación mediante una ley.
La consultora Zentrix advirtió sobre los riesgos de comprometer ingresos futuros para cancelar deudas anteriores. Según su análisis, esta dinámica puede generar un círculo de dificultades de pago que se prolongue en el tiempo y transforme la morosidad en un problema estructural para los hogares.
Los datos reflejan un escenario en el que una parte importante de la población debe destinar sus ingresos y recurrir al crédito para cubrir necesidades básicas, con un margen cada vez más limitado para afrontar imprevistos o generar ahorros.